Нові МФО України: як знайти та перевірити нові кредитні сервіси
Користувачі шукають нові МФО, коли хочуть знайти альтернативу знайомим кредитним сервісам. Нижче можна порівняти актуальні пропозиції Finarvia.
Активна або нова для каталогу пропозиція не доводить, що сама компанія створена недавно. Перед заявкою перевірте кредитора й повні умови договору.
Для довгострокових продуктів враховуємо перший, платіжний або дисконтний період. Повний строк договору вказаний у картці.
Ariba
ШвидкоГроші
Tengo
Miloan
MyCredit
Твоя Позика
Є-Гроші
SlonCredit
Limon Credit
TrebaCredit
Pango
CreditKasa
SelfieCredit
StarFin
LoviLave
First Credit
CreditPlus
Clickcredit
RocketMoney
FinX
LehkoCredit
FunnyMoney
Cashtancredit
Точне визначення
Що означає «нове МФО»
У пошуку вислів «нове МФО» може означати нову юридичну особу, бренд, продукт або пропозицію, яка нещодавно з’явилася в каталозі. Це різні поняття.
Дата додавання картки на Finarvia не є датою заснування компанії. Так само незнайома назва не доводить, що кредитор почав роботу недавно. Без підтвердженого першоджерела коректніше говорити про актуальну пропозицію або новий для користувача сервіс, а не приписувати бренду конкретний рік запуску.
Пошуковий запит також може стосуватися сервісу, який користувач бачить уперше. У такому випадку практичне завдання незмінне: встановити сторону договору, перевірити право на послугу та прочитати повні умови. Впізнаваність бренду не замінює ці кроки.
Картки вище показують поточний активний каталог для порівняння. Вони не є переліком новостворених компаній. Така межа допомагає не змішувати комерційну доступність продукту з віком юридичної особи, бренду чи домену. Умови кожної картки потрібно перевіряти окремо перед заявкою.
Перевірка особи
Як перевірити нове МФО
Перевірку варто починати не з рекламної ставки, а з відповіді на питання, яка юридична особа пропонує договір і чи збігаються її дані.
Зіставте бренд із юридичною назвою, кодом ЄДРПОУ та офіційним доменом. Перевірте статус фінансової установи й право на кредитну послугу, а потім порівняйте відомості з договором і паспортом споживчого кредиту. Для ідентифікаційної перевірки скористайтеся сторінкою всіх МФО України.
Перевірте також контакти, порядок подання звернень і реквізити для платежу. Назва отримувача коштів має відповідати документам, а пояснення щодо обробки персональних даних повинно бути доступним до заповнення анкети.
HTTPS і знайомий логотип самі по собі не підтверджують справжність сайту. Якщо назва компанії, ЄДРПОУ або домен відрізняються, не вводьте паспортні чи карткові дані, доки не з’ясуєте причину через офіційні канали. Зберігайте документи та підтвердження платежів.
Бренд і юрособа
Зіставте назву сервісу зі стороною договору.
ЄДРПОУ
Перевірте код у розкритті та документах.
Офіційний домен
Звірте адресу посимвольно до анкети.
Право на послугу
Перевірте статус і кредитну послугу.
Знайомий логотип не замінює юридичну перевірку.
Без припущень
Чому нове МФО не обов’язково вигідніше
Новизна бренду або пропозиції не гарантує нижчої вартості, простішого схвалення чи кращого сервісу. Рішення приймають за умовами договору.
Порівнюйте однакову суму й строк, денну ставку, РРПС, усі комісії та загальну суму до сплати. Акційне повідомлення може стосуватися лише першого звернення, визначеної суми або короткого періоду. Після завершення акції можуть діяти інші умови, тому важливо читати не тільки великий рекламний напис.
Не робіть висновок за одним параметром. Низька ставка при довшому строку або обов’язковій комісії може дати більшу кінцеву суму, а короткий строк може створити незручний платіж. Порівняння має враховувати весь період договору.
Окремо оцініть спосіб і дату погашення, правила дострокового повернення, наслідки прострочення та доступність підтримки. Вигідність визначається повним сценарієм користування кредитом, а не тим, наскільки новим здається сайт. Перевірте, чи платними є додаткові послуги.
Що це означає
Пропозицію слід оцінювати за повною вартістю.
Чого не означає
Новизна не гарантує дешевшого кредиту чи схвалення.
Нижча помітна ставка не завжди означає меншу суму повернення.
Повна картина
На що дивитися в новій кредитній пропозиції
Спершу визначте потрібну суму та реалістичний строк повернення. Потім перевірте всі показники, які впливають на фактичний платіж.
Ключові поля — номінальна ставка, РРПС, комісії, строк договору, графік і загальна сума до сплати. З’ясуйте, чи є платними додаткові послуги, як працює промоумова та яка ставка застосовується, якщо її вимоги не виконані. Непідтверджене або порожнє поле не слід трактувати як нульову витрату.
Перевірте, коли платіж вважається зарахованим і якими способами його можна внести. Якщо дохід надходить пізніше за дату погашення, навіть приваблива ставка не усуває ризику прострочення й додаткових витрат. Врахуйте строк банківського переказу та вихідні дні.
Сума
Беріть лише потрібний обсяг коштів.
Строк
Звірте повний строк і дату платежу.
Ставка
Перевірте базову та промоставку.
РРПС
Читайте разом з іншими показниками.
Комісії
Врахуйте всі обов’язкові платежі.
До сплати
Порівняйте кінцеву суму повернення.
Промоумови
Нові МФО та перший кредит
Пільгові умови для першого звернення можуть знижувати витрати лише тоді, коли користувач відповідає правилам акції та повертає кошти вчасно.
Позначення 0,01% не дорівнює буквальним 0%. Перевіряйте період дії ставки, доступну суму, вимоги до нового клієнта й умови після завершення промоперіоду. Не варто збільшувати суму лише через рекламний ліміт або припускати, що акція автоматично поширюється на повторний кредит.
На сторінці про кредити без відсотків пояснено різницю між маркетинговою назвою та фактичною пільговою ставкою. Остаточними залишаються персональні документи кредитора перед підписанням. Перевірте також комісії й загальну суму повернення.
Рішення кредитора
Чи легше отримати кредит у нового МФО
Немає підстав вважати, що новий або маловідомий сервіс автоматично схвалює більше заявок. Кожен кредитор застосовує власну оцінку.
На рішення можуть впливати дані анкети, відповідність базовим вимогам і внутрішня оцінка ризику, але точна модель не є однаковою для всіх установ. Не подавайте неправдиві відомості й не робіть багато хаотичних заявок лише через припущення про легше схвалення.
Активна картка на Finarvia означає, що пропозиція доступна для порівняння, а не що заявка буде прийнята. Суму та строк варто обирати відповідно до здатності повернути кошти, незалежно від популярності бренду. Фінальне рішення завжди належить кредитору.
Однаковий сценарій
Як порівняти кілька пропозицій
Відіберіть 2–3 картки й порівнюйте їх за однаковими параметрами. Так одна яскрава ставка не приховає різницю у строках і комісіях.
Додайте варіанти до порівняння Finarvia, перевірте суму, строк, ставку, РРПС, комісії та підтверджені вимоги. Після цього відкрийте деталі кожної картки й звірте дату та джерело даних. Не порівнюйте різні суми так, ніби це однакові продукти.
Перед вибором сформулюйте межі: максимальну суму повернення, дату, до якої гроші точно будуть доступні, та прийнятний резерв у бюджеті. Це допомагає відсіяти пропозиції, які формально доступні, але не підходять вашому сценарію.
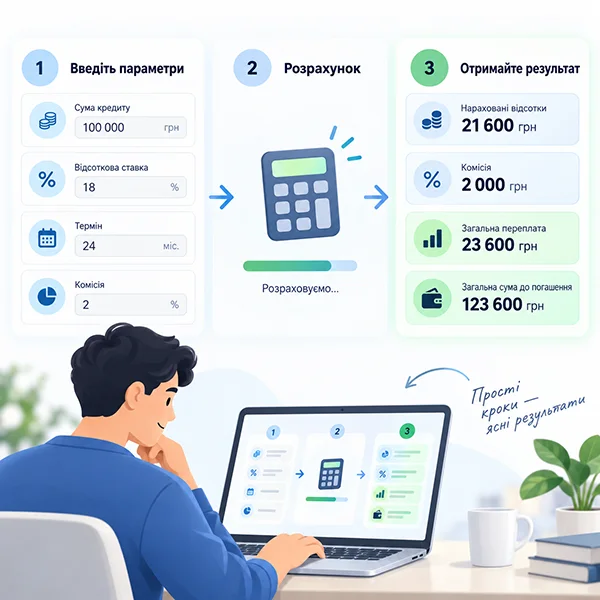
Для власного сценарію використайте кредитний калькулятор. Розрахунок дає орієнтир за введеними параметрами, але не замінює паспорт кредиту, графік і договір. Перед підписанням повторіть порівняння за персональними умовами.
Історія платежів
Нові МФО та кредитна історія
Новий бренд не означає, що кредитна історія ігнорується. Можливість розгляду заявки не є гарантією позитивного рішення.
Якщо раніше були прострочення, перевірте поточні зобов’язання й не приховуйте запитані дані. Обирайте суму, яку реально повернути, та не використовуйте нову позику як автоматичний спосіб перекрити проблему без оцінки повної вартості. Новий договір створює нове зобов’язання.
Добірка про кредити з поганою кредитною історією показує пропозиції, де можливість розгляду такого звернення підтверджена. Вона також не обіцяє схвалення, особливу ставку чи відсутність перевірки.
Безпека даних
Як уникнути сайтів-клонів і псевдокредиторів
Шахрайська сторінка може копіювати назву, логотип і кольори справжнього сервісу. Перед анкетою перевірте адресу та юридичні реквізити.
Не переходьте до форми з випадкового повідомлення, якщо домен не збігається з офіційним. Не повідомляйте PIN, CVV/CVC, пароль до банкінгу або одноразові коди. Не встановлюйте програму віддаленого доступу на прохання невідомої особи та не сплачуйте наперед за «гарантоване схвалення».
Якщо сторінка тисне на терміновість, приховує юридичну особу або показує суперечливі реквізити, припиніть оформлення. Перевірка займає менше часу, ніж відновлення доступу до рахунку чи оскарження стороннього платежу. Контакти також беріть лише з підтвердженого домену.
Адреса
Перевірте домен до введення даних.
Реквізити
Зіставте юрособу та отримувача.
Секретні дані
Не передавайте PIN, CVV або коди.
Передоплата
Не платіть за обіцянку схвалення.
Суперечливі реквізити або тиск на терміновість.
Межі каталогу
Як Finarvia оновлює добірку
Сторінка використовує поточний активний каталог Finarvia. Доступність і умови можуть змінюватися, тому пропозицію потрібно перевірити перед договором.
Finarvia зіставляє доступні дані з джерелами кредиторів і показує дату перевірки у деталях картки. Ми не прирівнюємо дату додавання пропозиції до дати створення компанії та не встановлюємо статус «нове МФО» без достатніх доказів. Єдиного гарантованого інтервалу оновлення немає. Дата в деталях допомагає зрозуміти актуальність перевірки, але не фіксує умови назавжди.
Якщо дані в картці та на сторінці кредитора відрізняються, орієнтуйтеся на актуальні персональні документи перед підписанням і повідомте Finarvia про розбіжність. Не продовжуйте оформлення, якщо суттєва умова залишається незрозумілою.
Для загального вибору відкрийте каталог кредитів, для редакційного порядку — рейтинг МФО, а для вікової умови — кредити з 18 років. Жодна позиція не гарантує схвалення.
Поширені запитання
Короткі відповіді про нові кредитні сервіси, перевірку компанії та порівняння актуальних умов.
Що означає «нове МФО»?
Це може бути нова компанія, бренд, продукт або нещодавно додана пропозиція. Без підтвердженої дати Finarvia не називає компанію новоствореною.
Чи всі пропозиції належать новим компаніям?
Ні. Вище показано поточні активні пропозиції Finarvia для порівняння, а не перелік 24 новостворених МФО.
Чи нове МФО легше схвалює кредит?
Це не можна стверджувати. Рішення приймає кредитор, а новизна бренду не гарантує схвалення.
Чи безпечні нові МФО?
Сам прикметник «нове» не є оцінкою безпеки. Перевірте юридичну особу, ЄДРПОУ, домен, статус і документи.
Як перевірити юридичну особу?
Зіставте юридичну назву та ЄДРПОУ на сайті, у договорі й доступних реєстрових даних.
Де перевірити офіційний сайт?
Звірте домен із юридичним розкриттям. Схожий дизайн або HTTPS без збігу реквізитів недостатні.
Чи нове МФО означає нижчу ставку?
Ні. Порівнюйте ставку, РРПС, комісії, строк та загальну суму до сплати.
Як порівняти кілька пропозицій?
Оберіть 2–3 картки та звірте повну вартість, строк, платежі й умови акції.
Чи впливає кредитна історія?
Кредитор може враховувати дані заявки та власну оцінку. Новий бренд не означає відмову від перевірок.
Як часто змінюються пропозиції?
Єдиного гарантованого інтервалу немає. Перевіряйте дату в деталях картки й остаточні документи.
Перед оформленням перевіряйте персональні умови та документи фінансової установи.