Довгостроковий кредит: як порівняти строк і повну вартість
Для цієї сторінки Finarvia використовує редакційний критерій: поточний повний строк договору пропозиції може дорівнювати або перевищувати 90 календарних днів. Це не універсальне юридичне визначення довгострокового кредиту.
Відбір не використовує промоперіод, перший платіж або інтервал між платежами як строк договору. Картки показують поточні дані Finarvia, а остаточні умови потрібно звірити у персональних документах.
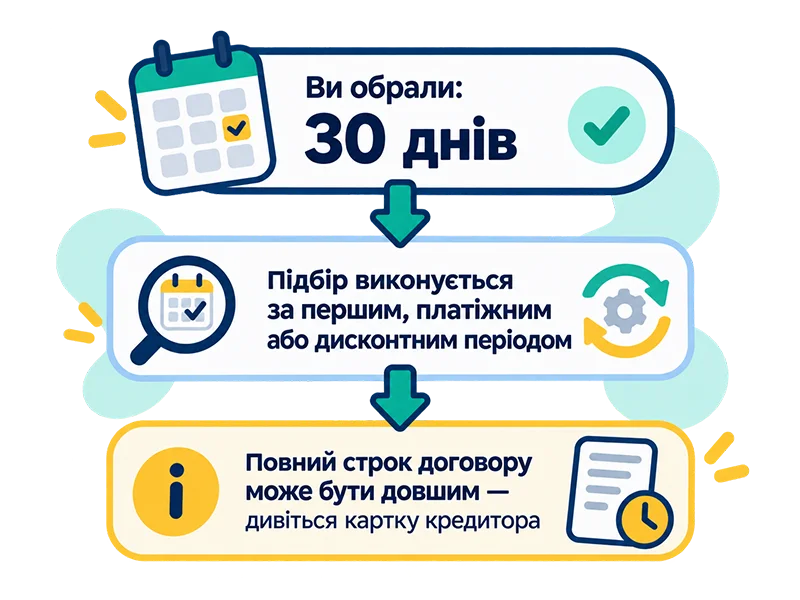
Для довгострокових продуктів враховуємо перший, платіжний або дисконтний період. Повний строк договору вказаний у картці.
Ariba
Tengo
Miloan
MyCredit
SlonCredit
Limon Credit
TrebaCredit
Pango
CreditKasa
SelfieCredit
StarFin
LoviLave
CreditPlus
Clickcredit
RocketMoney
FinX
LehkoCredit
FunnyMoney
Cashtancredit
Редакційний критерій
Що Finarvia вважає довгостроковим кредитом на цій сторінці
До списку входять поточні пропозиції, повний строк договору яких може сягати щонайменше 90 календарних днів.
Поріг 90 днів потрібен для прозорого відбору на цій сторінці. Він не проголошується законодавчим визначенням і не означає, що всі показані продукти мають однакову структуру платежів.
ШвидкоГроші, Твоя Позика, Є-Гроші та First Credit виключені, оскільки поточний selector layer показує їхній повний строк договору нижче 90 днів: відповідно 63–70, 23–26, 2–30 і 50–65 днів.
Повний строк
Оцінюється максимальна тривалість договору.
Поріг 90 днів
Редакційна межа саме цієї сторінки.
Поточний layer
Використано чинне selector-поле каталогу.
Не юридична норма
Критерій не підміняє законодавчі поняття.
20 пропозицій відповідають критерію повного строку від 90 днів; чотири коротші пропозиції не включено.
Ключова відмінність
Строк договору ≠ період платежу
Договір може діяти близько року або довше, хоча платежі, нарахування чи промоумови перевіряються значно частіше.
Платіжний інтервал показує, як часто потрібно виконувати частину зобов’язань. Промоперіод визначає тривалість спеціальної умови. Жоден із них не слід автоматично записувати як повний строк договору.
Moneyveo може мати довгий договір і значно коротший період знижки. У Tengo, Miloan, Pango, MyCredit, SelfieCredit і CreditPlus повний строк також довший за окремі платіжні або процентні періоди. Точні поточні значення звіряйте у картці та документах відповідного продукту.
Строк договору
Від початку до завершення зобов’язання.
Платіжний інтервал
Частота передбачених графіком платежів.
Промоперіод
Час дії спеціальної ставки або знижки.
Перша дата
Окрема подія, а не кінець усього договору.
Для критерію сторінки використано лише повний строк договору.
Загальна вартість
Чому довший строк не означає дешевший кредит
Менший періодичний платіж може бути зручнішим для бюджету, але загальна сума витрат при цьому може зрости.
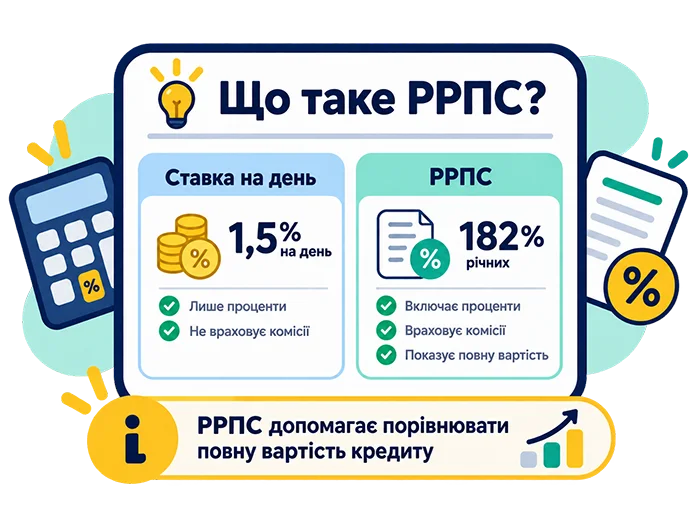
Щоденна ставка не показує всю картину без кількості днів, комісій і графіка. Довший період нарахування може збільшувати суму процентів навіть тоді, коли кожен окремий платіж виглядає меншим.
Порівнюйте РРПС, повну суму до повернення і всі обов’язкові платежі для однакової суми. Не переносьте умови однієї версії продукту на іншу.
Платіж
Розмір одного внеску не дорівнює повній вартості.
Кількість днів
Впливає на тривалість нарахувань.
Комісії
Можуть змінити підсумок договору.
РРПС
Читайте разом із сумою до повернення.
Послідовність перевірки
Як порівнювати довгострокові пропозиції
Зіставляйте однакову суму та близький повний строк, а потім переходьте від загального показника до календаря платежів.
Зафіксуйте суму, строк договору, частоту платежів, ставки, комісії, РРПС і повну суму повернення. Якщо один варіант має довший строк, не робіть висновок лише за меншим першим платежем.
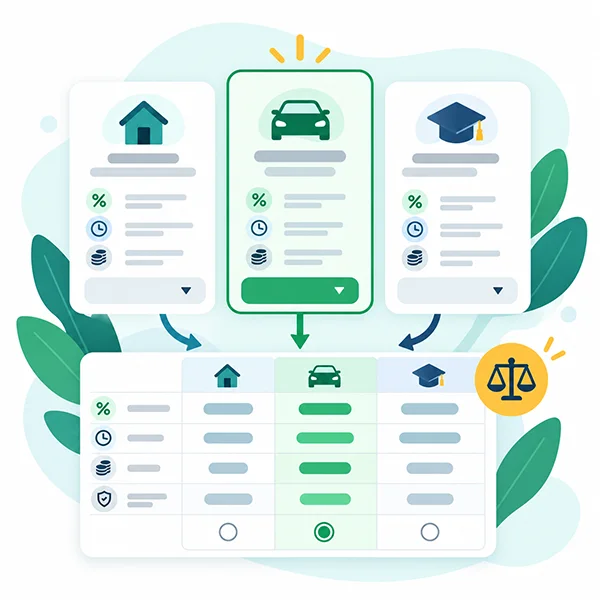
Відкрийте порівняння пропозицій, щоб поставити вибрані картки поруч. Після цього перевірте персональні документи кожного кредитора.
Однакова сума
Порівнюйте той самий фінансовий сценарій.
Повний строк
Не замінюйте його першим періодом.
Усі платежі
Врахуйте проценти та комісії.
Фінальний підсумок
Звірте суму до повернення у гривнях.
Календар зобов’язань
На що дивитися в графіку платежів
Графік має показувати не лише фінальну дату, а всі проміжні суми та строки, які потрібно виконати.
Перевірте дату першого внеску, регулярність наступних платежів, склад кожної суми та спосіб зарахування. Залишайте запас часу на банківську обробку, якщо договір визначає моментом виконання саме зарахування коштів.
Збережіть графік і договір. Якщо умови на сторінці кредитора та у фінальному документі відрізняються, орієнтуйтеся на документ до підписання та уточнюйте незрозумілі пункти офіційним каналом.
Перша дата
Коли має надійти перший платіж.
Частота
Як часто повторюються зобов’язання.
Склад суми
Тіло, проценти та інші платежі.
Зарахування
Коли кредитор вважає платіж виконаним.
Гнучкість договору
Довгий строк і дострокове погашення
Можливість сплатити раніше важлива, але точний порядок не можна однаково описати для всіх кредиторів.
Перед заявкою знайдіть у договорі порядок дострокового погашення, спосіб отримання актуальної суми та правила зарахування. Не використовуйте орієнтовний залишок, якщо кредитор надає окремий точний розрахунок на дату платежу.
Finarvia не вигадує lender-specific правил. Перевіряйте чинну версію договору та офіційні документи конкретної пропозиції.
До переказу уточніть повну суму закриття та збережіть підтвердження платежу.
Нейтральна рамка
Сценарії строку та ризик помилки
Діапазони нижче не є категоріями конкретних кредиторів — це спосіб перевірити різні структури договору без вигаданих сум.
Для кожного сценарію оцініть не тільки тривалість, а й кількість платежів, запас у бюджеті та підсумкову вартість. Один і той самий строк може мати різний календар.
| Строк | Частота платежів | Що порівнювати | Ризик помилки |
|---|---|---|---|
| 90–120 днів | За персональним графіком | Кількість внесків і повну суму | Сприйняти перший період як увесь договір |
| Близько 1 року | Може бути значно частіше за фінальну дату | РРПС, комісії та бюджет кожного періоду | Оцінювати лише розмір одного платежу |
| Понад 1 рік | Визначається договором | Загальну вартість і правила дострокового закриття | Ігнорувати тривалість нарахувань |
Інший намір
Довгий строк, рефінансування та інструменти порівняння
Новий довгостроковий кредит і рефінансування наявного боргу — різні сценарії, які не слід автоматично ототожнювати.
Якщо мета полягає в зміні умов наявного боргу, прочитайте окремий матеріал про рефінансування мікрозаймів. Менший періодичний платіж не доводить нижчу загальну вартість і не робить нове фінансування автоматично доцільним.
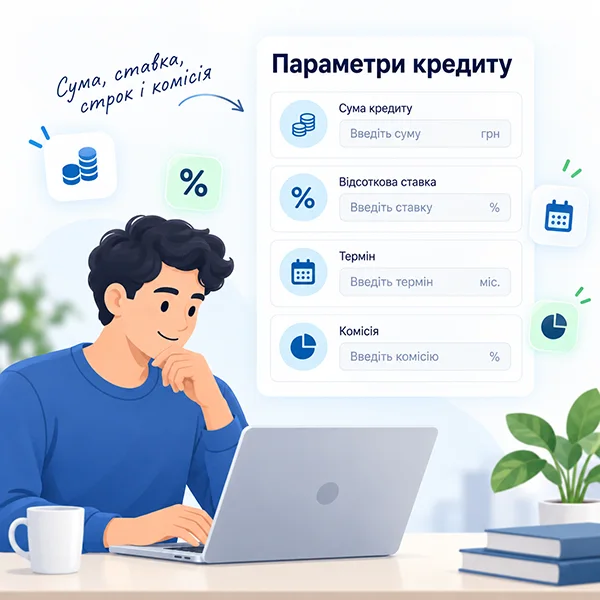
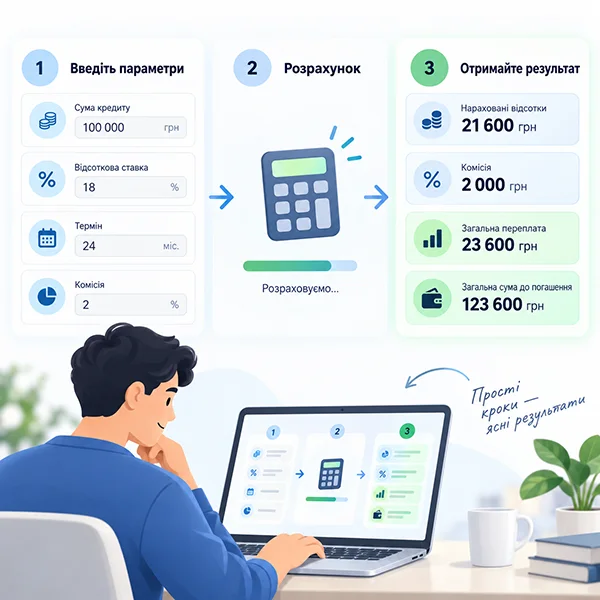
Для попередньої оцінки введіть суму, ставку, строк і комісію в кредитному калькуляторі, а потім зіставте картки у порівнянні. Простий калькулятор не розраховує персональну РРПС і не замінює графік.
Спочатку визначте, чи потрібні нові кошти, чи врегулювання вже наявного зобов’язання.
Поширені запитання
Короткі відповіді про повний строк договору, графік платежів і загальну вартість.
Що означає довгостроковий кредит на цій сторінці?
Це поточна пропозиція, повний строк договору якої може дорівнювати або перевищувати 90 календарних днів.
Чому використано критерій від 90 днів?
Це прозора редакційна межа Finarvia для цієї добірки, а не універсальне юридичне визначення.
Чим строк договору відрізняється від платіжного періоду?
Строк описує тривалість усього договору, а платіжний період — частоту або окремий відрізок виконання зобов’язань.
Чи довший строк означає дешевший кредит?
Ні. Менший окремий платіж може поєднуватися з більшою загальною вартістю через тривалість нарахувань і комісії.
Що таке графік платежів?
Це календар сум і дат, за яким потрібно виконувати зобов’язання протягом договору.
Як враховувати комісію?
Додавайте всі обов’язкові комісії до процентів і порівнюйте повну суму повернення для однакового сценарію.
Чи можна погасити довгостроковий кредит раніше?
Порядок і точну суму потрібно перевірити у чинному договорі та офіційних документах конкретного кредитора.
Чи є довгостроковий кредит рефінансуванням?
Не обов’язково. Рефінансування має окрему мету — зміну або закриття наявного зобов’язання новим фінансуванням.
Як порівнювати довгострокові пропозиції?
Зіставляйте однакову суму, близький повний строк, графік, ставки, РРПС, комісії та загальну суму повернення.
Чи гарантує Finarvia схвалення?
Ні. Finarvia показує пропозиції для порівняння, а рішення щодо заявки приймає кредитор.
Перед оформленням перевіряйте персональні умови та документи фінансової установи.