Гроші до зарплати: як обрати короткостроковий кредит
«Гроші до зарплати» — це опис потреби користувача, а не окремий юридичний вид кредиту. Дата повернення не прив’язується автоматично до дня виплати зарплати: її визначають договір і графік.
Каталог нижче показує поточні кредитні пропозиції Finarvia для порівняння. ШвидкоГроші offer 33 прямо використовує «Гроші до зарплати» у поточній назві продукту, але Finarvia не приписує таке позиціонування іншим кредиторам.
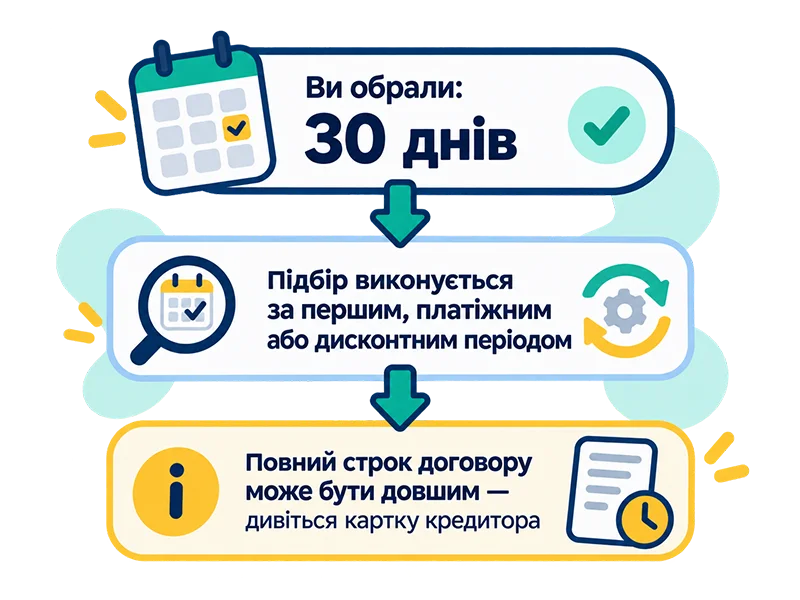
Для довгострокових продуктів враховуємо перший, платіжний або дисконтний період. Повний строк договору вказаний у картці.
Ariba
ШвидкоГроші
Tengo
Miloan
MyCredit
Твоя Позика
Є-Гроші
SlonCredit
Limon Credit
TrebaCredit
Pango
CreditKasa
SelfieCredit
StarFin
LoviLave
First Credit
CreditPlus
Clickcredit
RocketMoney
FinX
LehkoCredit
FunnyMoney
Cashtancredit
Значення запиту
Що означає «гроші до зарплати»
Зазвичай так описують невелику тимчасову потребу в коштах до очікуваного доходу, але назва не визначає правила договору.
Пропозиція ШвидкоГроші з ID 33 прямо використовує позиціонування «Гроші до зарплати». Решта карток є поточними пропозиціями каталогу Finarvia для порівняння й не позначаються як продукти з таким самим маркетинговим формулюванням.
Відповідність конкретній потребі, доступна сума, строк і рішення щодо заявки залежать від продукту та правил кредитора. Перед заявкою звірте фактичну дату повернення, графік і персональні документи.
Потреба користувача
Фраза описує ситуацію, а не окрему юридичну категорію.
Поточний каталог
Показано 24 активні пропозиції для порівняння.
Індивідуальні умови
Суму й строк потрібно перевіряти для кожного продукту.
Рішення кредитора
Наявність картки не означає схвалення заявки.
Finarvia не стверджує, що кожен показаний кредитор називає свій продукт «гроші до зарплати».
Повна вартість
Коли короткий кредит може бути дорогим
Невелика кількість днів не робить кредит автоматично дешевим: важлива сукупність усіх платежів.
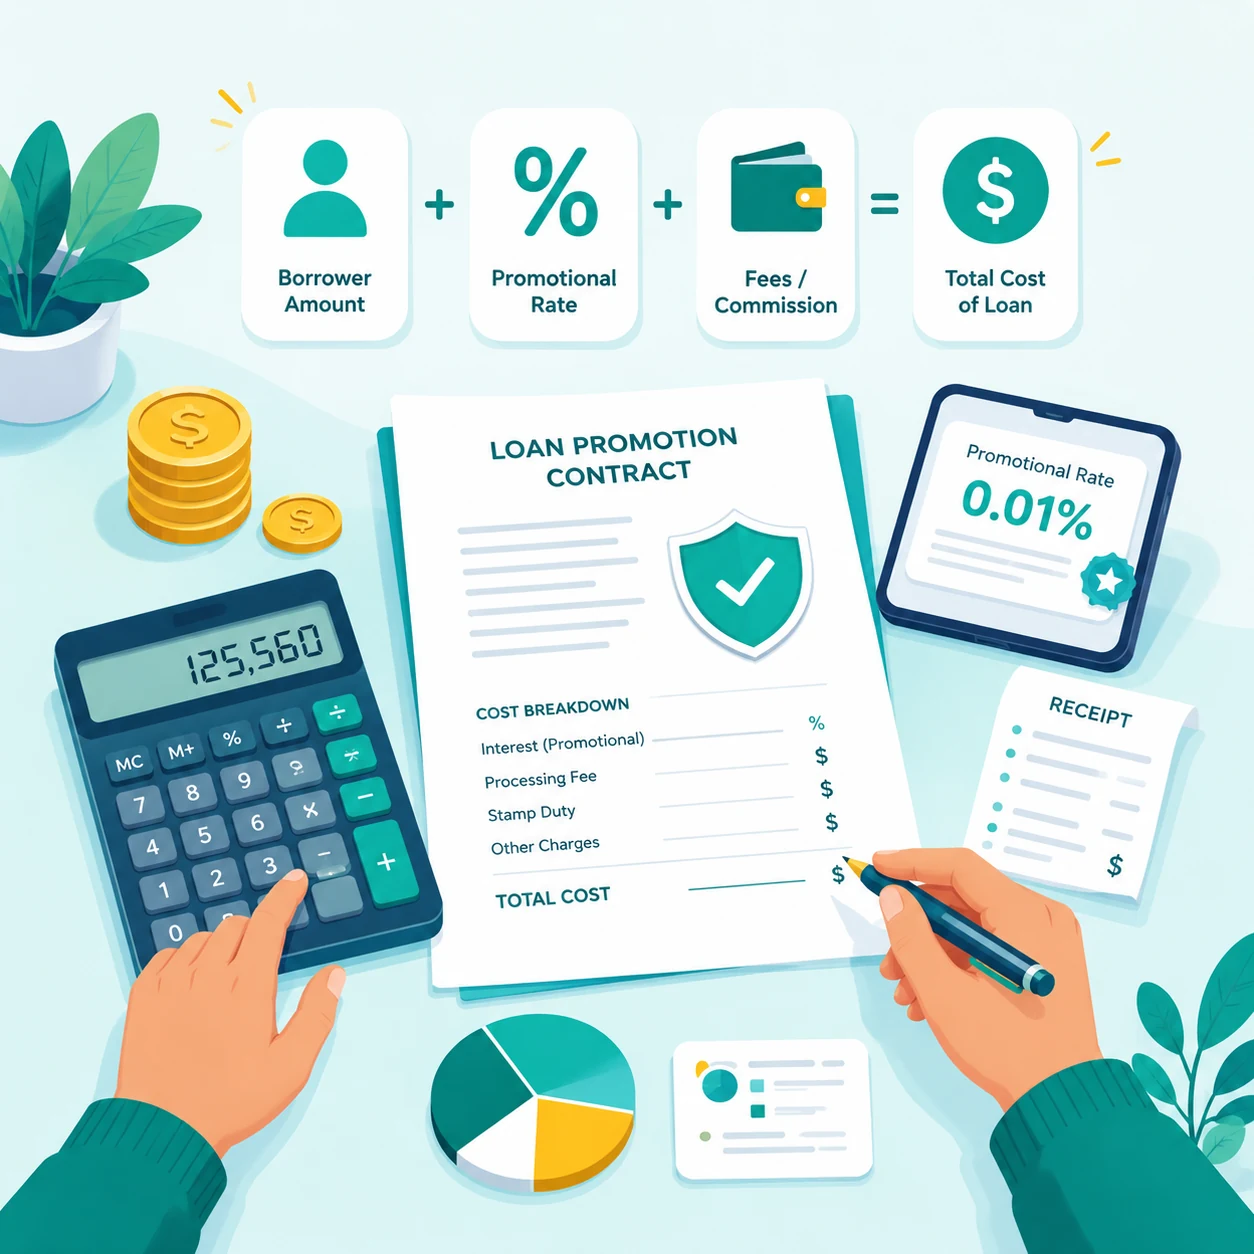
Порівняйте денну ставку, комісію, межі промоперіоду, РРПС і повну суму до повернення. Ставка 0,01% може діяти лише за визначених умов і не означає буквальних 0% або відсутності інших витрат.
Окремо прочитайте наслідки прострочення. Якщо план повернення залежить від одного очікуваного надходження, залиште запас на затримку доходу чи банківського платежу.
Денна ставка
Перевірте стандартне й акційне значення.
Комісії
Знайдіть усі обов’язкові платежі.
РРПС
Не прирівнюйте її до номінальної ставки.
До повернення
Оцініть підсумкову суму в гривнях.
Короткий строк зменшує час користування коштами, але не скасовує високу денну вартість.
Однаковий сценарій
Як порівнювати короткострокові пропозиції
Спочатку зафіксуйте потрібну суму та реалістичну дату повернення, а потім зіставляйте однакові параметри.
Не порівнюйте одну картку за мінімальною ставкою, а іншу — за повною сумою. Для кожного варіанта випишіть суму видачі, строк договору, промоперіод, комісії, графік і підсумок до сплати.
У сервісі порівняння пропозицій можна зіставити вибрані картки поруч. Остаточними залишаються персональний договір і паспорт кредиту.
Одна сума
Порівнюйте однакову потребу в гривнях.
Близький строк
Не змішуйте сценарії на тиждень і два місяці.
Повний платіж
Додайте проценти й обов’язкові комісії.
Дата повернення
Звірте її з реальним бюджетом.
Різні періоди
Строк договору та акційний період — не одне й те саме
Повний строк визначає тривалість договору, тоді як акційний або розрахунковий період може бути лише його частиною.
Коротка знижка не скорочує автоматично строк договору. Після завершення промоумов може діяти інша ставка, а графік може містити кілька дат платежів.
Перевірте, до якої дати діє знижка, що потрібно сплатити для її збереження та яка ставка застосовується далі. Для відбору карток цієї сторінки Finarvia використовує повний строк договору.
строк договору, промоперіод, платіжний період і дату фактичного погашення.
Перевірка умов
Що перевірити до заявки
Анкету варто заповнювати лише після перевірки кредитора, вартості та плану повернення.
Звірте офіційний домен і сторону договору, прочитайте паспорт кредиту, правила обробки даних, графік, способи безкомісійного платежу та порядок звернення до підтримки.
Не повідомляйте PIN, CVV/CVC, пароль до банкінгу або одноразові коди. Не переказуйте передоплату сторонній особі за обіцянку схвалення.
Кредитор
Бренд має збігатися зі стороною договору.
Повна вартість
Перевірте всі платежі до підписання.
Графік
Збережіть дати й суми платежів.
Захист даних
Використовуйте лише офіційний сайт.
Перед новим боргом
Альтернативи новому кредиту
Якщо витрату можна змінити, спочатку порівняйте вартість кредиту з доступними небанківськими варіантами.
Нетермінову покупку можна відкласти; за рахунком інколи можна узгодити іншу дату платежу; власний резерв, якщо він є, не створює процентних витрат. Рішення залежить від конкретної ситуації, тому важливо не маскувати постійний дефіцит короткими позиками.
Якщо причина — вже наявний борг або прострочення, спершу зв’яжіться з поточним кредитором. Матеріал про рефінансування мікрозаймів пояснює відмінності варіантів, але не стверджує, що нове фінансування буде вигідним.
Новий дорогий кредит не слід автоматично використовувати для погашення наявного простроченого боргу. За потреби також перевірте кредитну історію.
Рамка рішення
Сценарії короткого строку: що порівняти
Ці діапазони допомагають організувати перевірку, але не обіцяють, що кожна показана пропозиція підтримує кожну тривалість.
Виберіть лише той строк, для якого є реалістичне джерело повернення. Чим менше часу до платежу, тим важливіший запас на непередбачену затримку.
| Сценарій | Що перевірити | Основний ризик | Що порівняти перед заявкою |
|---|---|---|---|
| До 14 днів | Точну дату й повну суму | Недостатньо часу на резервний план | Вартість у гривнях і доступний дохід |
| 15–30 днів | Ставку, комісії та промоперіод | Плутанина між знижкою і строком | Однакову суму на близький строк |
| 31–70 днів | Графік і проміжні платежі | Пропущена дата всередині договору | Повний календар і загальну вартість |
Практичні інструменти
Перевірте сценарій у калькуляторі та порівнянні
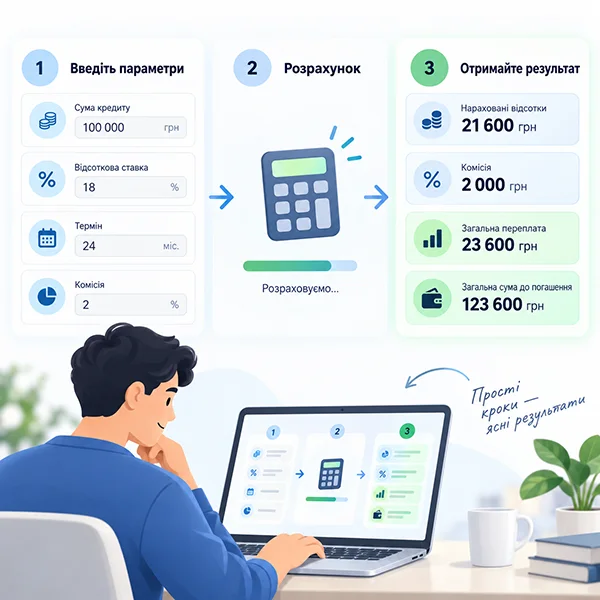
Попередній розрахунок допомагає побачити, як ставка, строк і комісія змінюють суму повернення.
Введіть власну суму, денну ставку, кількість днів і комісію у кредитному калькуляторі. Це орієнтир за простою моделлю, а не персональна пропозиція чи розрахунок РРПС.
Потім відкрийте порівняння та звірте результат із поточними картками. Перед підписанням перевірте фінальні документи кредитора.
Персональний договір має пріоритет над орієнтовним розрахунком і текстом картки.
Поширені запитання
Короткі відповіді про кредити до очікуваного доходу, строки, вартість і безпечне порівняння.
Що означає «гроші до зарплати»?
Це опис короткострокової потреби в коштах до очікуваного доходу, а не окремий юридичний вид кредиту.
Чи це окремий вид кредиту?
Ні. Правові та фінансові умови визначаються конкретним договором, а не пошуковою назвою.
Який строк може мати кредит для такої потреби?
Єдиного строку для цього запиту немає. Перевіряйте повний строк, графік і доступні параметри кожної конкретної пропозиції.
Чи 0,01% означає майже безкоштовний кредит?
Не обов’язково. Перевірте умови промоставки, стандартну ставку, комісії, РРПС і повну суму повернення.
Які комісії потрібно перевіряти?
Перевіряйте всі обов’язкові платежі за договором, а також можливу комісію обраного способу оплати.
Чи можна погасити кредит раніше?
Правила дострокового погашення потрібно звірити в чинному договорі та документах конкретного кредитора.
Що буде при простроченні?
Наслідки визначає договір і законодавство. До підписання прочитайте відповідний розділ та порядок комунікації з кредитором.
Як порівняти короткострокові пропозиції?
Порівнюйте однакову суму, близький строк, повну вартість, графік і загальну суму до повернення.
Чи гарантує Finarvia схвалення?
Ні. Finarvia показує умови для порівняння, а рішення щодо заявки приймає кредитор.
Де порахувати орієнтовну вартість?
Скористайтеся кредитним калькулятором Finarvia, а результат обов’язково звірте з персональними документами.
Перед оформленням перевіряйте персональні умови та документи фінансової установи.