Оберіть пропозиції
У трьох списках виберіть кредитні продукти, які хочете порівняти. Одну й ту саму пропозицію не можна одночасно вибрати у двох колонках.
Оберіть до трьох кредитних пропозицій і порівняйте в одному місці суму, строк, ставку, РРПС, комісії, технічний бал Finarvia та дату останньої перевірки.
Оберіть два або три варіанти та відкрийте зрозуміле порівняння за основними умовами.
Для порівняння потрібно вибрати щонайменше двох кредиторів.
Як користуватися інструментом
Оберіть дві або три кредитні пропозиції та зіставте їх за однаковими параметрами. Початково інструмент показує три пропозиції з найвищими поточними позиціями у рейтингу Finarvia, але кожну з них можна замінити.
У трьох списках виберіть кредитні продукти, які хочете порівняти. Одну й ту саму пропозицію не можна одночасно вибрати у двох колонках.
Порівняйте суму, строк, ставку, РРПС, комісії, місце у рейтингу, технічний бал та підтверджені характеристики продуктів.
Перед переходом до оформлення ще раз перевірте актуальну ставку, РРПС, комісії, строк, графік платежів та загальну суму до сплати.
Таблиця допомагає зіставити дані, але не визначає, який кредит є найкращим саме для вас, і не гарантує схвалення заявки.
Ключові параметри
Окремий показник рідко дає повну картину. Нижча ставка не обов’язково означає меншу переплату, а більший доступний ліміт не робить продукт автоматично кращим. Порівнюйте кілька характеристик одночасно.
Порівнюйте мінімальну та максимальну суму кредиту. Навіть схожі продукти можуть суттєво відрізнятися за доступним діапазоном.
Дивіться на повний строк договору, а не лише на рекламний або пільговий період. Строк безпосередньо впливає на структуру платежів.
Сама ставка не показує повної вартості. Разом із нею перевіряйте РРПС, комісії та інші платежі, передбачені договором.
Зіставляйте технічний бал, місце у рейтингу, можливість подати заявку 24/7, підтверджені особливості продукту та дату останньої перевірки даних.
Вартість кредиту
Одна цифра не показує всієї вартості кредиту. Денна ставка, РРПС, комісії та загальна сума до сплати описують різні сторони продукту, тому коректніше оцінювати їх разом.
Показує, який відсоток нараховується на кредит за визначений період. Для МФО часто використовується ставка на день. Вона може бути стандартною або акційною за окремих умов.
Реальна річна процентна ставка використовується для відображення вартості кредиту у річному вимірі з урахуванням передбачених витрат. Для коротких кредитів її значення може виглядати дуже великим.
Окремі продукти можуть передбачати комісію за надання кредиту, обслуговування або інші платежі. Тому однакова процентна ставка не означає однакову вартість.
Це практичний показник того, скільки коштів позичальник має повернути за конкретним договором за умови виконання його графіка без прострочення.
Актуальність даних
Параметри у таблиці порівняння формуються з даних, зібраних для конкретних кредитних пропозицій. Ми фіксуємо джерела, дату останньої перевірки та не підміняємо відсутню інформацію припущеннями.
Для перевірки параметрів пропозиції використовуються доступні офіційні матеріали кредитора: сторінка продукту, істотні характеристики, умови та інші пов’язані документи.
Для кожної пропозиції зберігається дата, коли її дані востаннє звірялися у Finarvia. Вона допомагає оцінити актуальність інформації у таблиці порівняння.
Якщо для окремої характеристики недостатньо перевірених даних, ми показуємо «Не підтверджено». Така позначка не означає автоматично «ні» або відсутність цієї можливості.
Кредитор може змінити ставку, РРПС, комісії, доступні суми, строки або інші умови після останньої перевірки Finarvia.
Рейтинг Finarvia
У таблиці порівняння ми показуємо поточне місце пропозиції у рейтингу та її технічний бал Finarvia. Це редакційні показники, які допомагають структурувати пропозиції, але не замінюють порівняння фактичної вартості кредиту.
Бал використовується як єдиний редакційний орієнтир для зіставлення кредитних пропозицій за методикою Finarvia.
Позиція відображає поточне місце пропозиції серед продуктів, які входять до редакційного рейтингу Finarvia.
Технічний бал не слід читати як показник найнижчої переплати. Ставку, РРПС, комісії, строк та загальну суму до сплати потрібно порівнювати окремо.
Перше місце або високий технічний бал не означають гарантованого схвалення заявки та не визначають, яка пропозиція найкраща саме для конкретного позичальника.
Практичне порівняння
Якщо дві пропозиції мають схожу суму та ставку, не варто робити вибір за однією цифрою. Порівняйте умови для однакової суми та строку, а потім перевірте показники, які впливають на фактичну вартість і порядок повернення кредиту.
Щоб порівняння було коректним, оцінюйте обидві пропозиції для приблизно однакової суми кредиту та однакового строку.
Якщо кредитор показує розрахунок для вашої суми і строку, порівняйте фактичну загальну суму, яку потрібно повернути.
Якщо використовується акційний тариф, з’ясуйте, скільки він діє, які умови потрібно виконати та яка ставка застосовується після завершення пільгового періоду.
Однакова або близька ставка не означає однакової вартості. Перевірте комісії та інші платежі, передбачені умовами продукту.
Перевірте дату платежу, кількість платежів і спосіб погашення. Зручніший графік може бути важливішим за невелику різницю в окремому показнику.
Якщо фінансові умови близькі, можна додатково врахувати технічний бал, місце у рейтингу та актуальність перевірених даних, але не використовувати їх замість аналізу вартості кредиту.
FAQ
Відповіді на основні запитання про роботу інструмента Finarvia, показники у таблиці та правильне читання результатів порівняння.
Інструмент Finarvia дозволяє одночасно порівнювати до трьох кредитних пропозицій. Для кожної з них у таблиці показуються однакові параметри, щоб їх було простіше зіставити.
Однакова пропозиція автоматично стає недоступною в інших списках після вибору. Це потрібно, щоб кожна колонка показувала окремий кредитний продукт і порівняння не дублювало ті самі дані.
Це означає, що Finarvia не має достатніх перевірених даних, щоб однозначно підтвердити конкретну характеристику. Позначку «Не підтверджено» не слід трактувати як автоматичне «ні».
Ці показники описують різні аспекти вартості кредиту, тому їх краще оцінювати разом. Окрім ставки та РРПС, перевіряйте комісії, строк договору, графік платежів і загальну суму до сплати.
Ні. Технічний бал Finarvia є редакційним показником для порівняння пропозицій і не означає автоматично найнижчу переплату. Фактичну вартість потрібно оцінювати за ставкою, РРПС, комісіями, строком та сумою до сплати.
У таблиці показується дата останньої перевірки пропозиції. Оскільки кредитор може змінити умови після цієї дати, перед оформленням потрібно ще раз перевірити актуальні параметри безпосередньо у кредитора.
Ні. Місце у рейтингу або технічний бал не гарантують схвалення заявки. Рішення про видачу кредиту приймає кредитор за власними правилами оцінки позичальника.
Перейдіть до іншої тематичної добірки Finarvia. Кожна сторінка використовує власний підтверджений критерій відбору пропозицій.
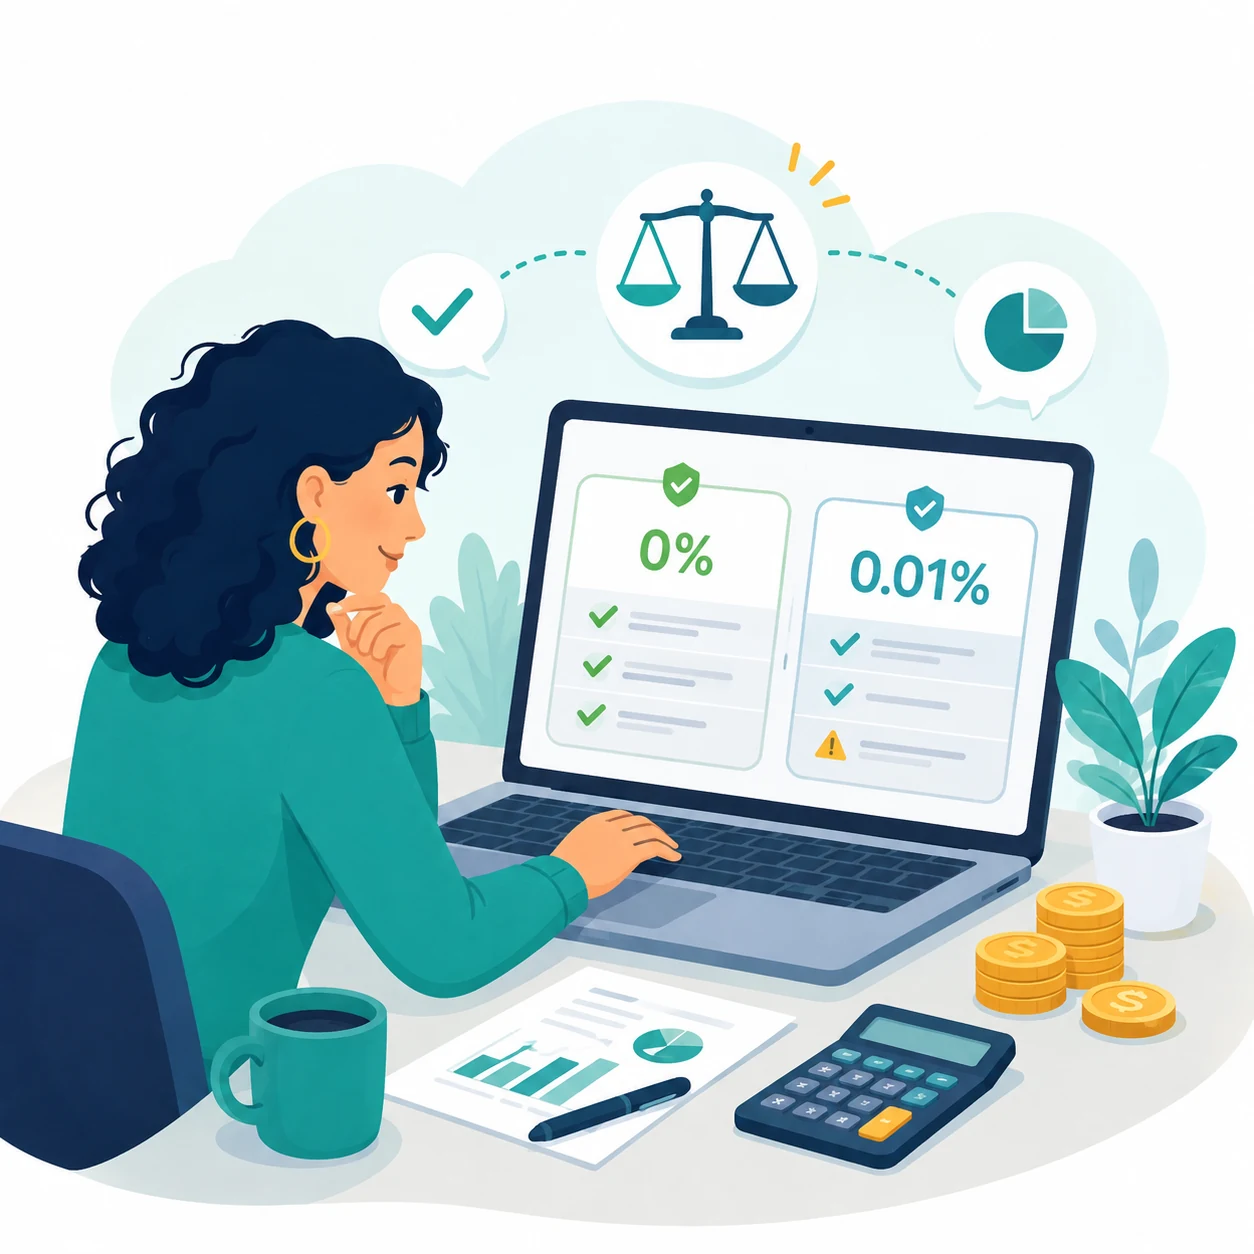
Пропозиції з підтвердженою акційною або пільговою ставкою 0,01% на день.
0,01% не дорівнює буквальним 0% і не гарантує відсутності інших витрат.
Перейти до добірки
Добірка кредиторів, у яких офіційно підтверджено мінімальний вік заявника 18 років.
Вікова відповідність не означає гарантованого схвалення.
Перейти до добірки
Пропозиції, де підтверджено цілодобове подання заявки, прийняття рішення та виплату коштів.
Технічні або банківські затримки все одно можливі.
Перейти до добірки
Пропозиції, для стандартного оформлення яких підтверджено відсутність обов’язкового телефонного дзвінка.
Кредитор може зв’язатися з клієнтом у нестандартній ситуації.
Перейти до добіркиДобірки використовують тільки підтверджені характеристики. Остаточне рішення щодо кредиту завжди приймає фінансова установа.
Джерела
Параметри кредитних пропозицій у Finarvia перевіряються за доступними матеріалами кредиторів і зберігаються разом із датою останньої перевірки. Рейтинг та технічний бал формуються окремо за редакційною методологією.
Для параметрів продуктів використовуються доступні сторінки кредитних пропозицій, істотні характеристики, умови та інші офіційні матеріали, пов’язані з конкретним кредитом.
Технічний бал і порядок пропозицій у рейтингу є редакційними показниками. Правила оцінювання описані окремо у методології рейтингу Finarvia.
Умови кредиторів можуть змінюватися. Тому в порівнянні показується дата останньої перевірки, а перед оформленням умови потрібно повторно звірити безпосередньо у кредитора.
Останнє оновлення сторінки:
Finarvia не є кредитором, не приймає рішення щодо видачі кредиту та не гарантує схвалення заявки. Остаточні умови визначає кредитор у договорі з позичальником.