Рефінансування мікрозаймів: як порівняти варіанти
Рефінансування означає заміну наявного зобов’язання іншим фінансуванням, якщо нові сукупні умови справді легше виконувати.
До нового договору порівняйте суму повного закриття боргу, повну вартість, комісії, строк і графік. Картки нижче є актуальними пропозиціями для порівняння, а не підтвердженням спеціального refinance-продукту.
Для довгострокових продуктів враховуємо перший, платіжний або дисконтний період. Повний строк договору вказаний у картці.
Ariba
ШвидкоГроші
Tengo
Miloan
MyCredit
Твоя Позика
Є-Гроші
SlonCredit
Limon Credit
TrebaCredit
Pango
CreditKasa
SelfieCredit
StarFin
LoviLave
First Credit
CreditPlus
Clickcredit
RocketMoney
FinX
LehkoCredit
FunnyMoney
Cashtancredit
Суть рішення
Що таке рефінансування мікрозаймів
Рефінансування мікрозаймів — це заміна чинного зобов’язання іншим фінансуванням, коли нові сукупні умови справді допомагають керувати платежами.
Мета не в тому, щоб просто перенести дату проблеми. Потрібно знати точну суму повного закриття старого боргу, вартість нового договору, строк, графік і всі комісії. Якщо нове фінансування не покриває попереднє зобов’язання повністю, у користувача можуть залишитися два паралельні платежі.
Заміна зобов’язання має сенс лише після фактичного закриття старого договору. Після платежу перевірте його зарахування та збережіть підтвердження, адже сама заявка на новий кредит не припиняє нарахування за чинним договором.
Після погашення попереднього договору перевірте зарахування коштів і отримайте доступне підтвердження закриття. Сам переказ не гарантує, що платіж уже відображений кредитором, особливо у вихідний або наприкінці операційного дня. До підтвердження не вважайте зобов’язання припиненим.
Картки вище — поточні активні пропозиції Finarvia. Їх наявність не означає, що кожен кредитор рекламує окремий продукт рефінансування, консолідує борги або приймає заявки з простроченням. Це потрібно підтверджувати в умовах конкретного продукту.
Перевірка користі
Коли рефінансування може мати сенс
Розглядати заміну боргу доречно лише після розрахунку, чи стають загальна вартість, строк або регулярний платіж реально керованішими.
Новий варіант може бути корисним, якщо він дозволяє повністю закрити чинне зобов’язання та пропонує зрозуміліший графік без прихованих витрат. Але нижчий регулярний платіж іноді досягається довшим строком, через що загальна сума до сплати зростає.
Окремо перевірте дату першого нового платежу. Якщо вона настає раніше за очікуваний дохід, формально довший строк не робить графік зручним. Корисний сценарій повинен працювати не лише в перший день, а протягом усього договору.
Складіть календар нового графіка поруч із датами доходів, оренди, комунальних та інших обов’язкових витрат. Платіж може виглядати прийнятним окремо, але створювати дефіцит у конкретний тиждень. Така перевірка важливіша за формальне збільшення строку.
Порівняйте щонайменше два сценарії: виконання поточного договору та його заміну. Врахуйте реальний дохід, обов’язкові витрати й резерв. Рішення має зменшувати навантаження за цифрами, а не лише створювати відчуття короткої відстрочки.
Повне закриття
Нова сума покриває чинне зобов’язання.
Керований графік
Дати платежів відповідають бюджету.
Повна вартість
Усі витрати відомі до підписання.
Підтвердження
Закриття старого боргу перевірено.
Порівнюйте результат за весь строк, а не лише перший платіж.
Ризик боргового кола
Коли новий кредит може погіршити ситуацію
Нова дорога позика може збільшити борг, якщо її беруть лише для відкладення платежу без плану повного закриття та подальшого погашення.
Особливо ризиковано орієнтуватися тільки на швидкість отримання коштів, ігнорувати комісії або брати більшу суму «про запас». Якщо після погашення старого боргу частина нового кредиту витрачається на інші потреби, майбутнє навантаження може стати вищим.
Ознакою ризику є необхідність одразу шукати ще одну позику для першого платежу за новим договором. У такій ситуації варто зупинитися, уточнити можливості врегулювання чинного боргу та не збільшувати кількість паралельних зобов’язань.
Не оформлюйте кілька заявок поспіль як автоматичну відповідь на прострочення. Спочатку уточніть фактичний борг і доступні варіанти у поточного кредитора. Заміна договору без зміни загальної ситуації може лише відкласти проблему.
Розрахунок до рішення
Як порівняти старий і новий борг
Порівняння починається з точної суми, потрібної для повного закриття чинного договору на конкретну дату, а не з початкової суми позики.
Запишіть залишок основного боргу, нараховані проценти й комісії, суму повного погашення та дату, до якої вона актуальна. Для нового варіанта зафіксуйте суму, строк, РРПС, усі платежі, регулярний платіж і загальну суму до сплати.
Для коректного порівняння використовуйте одну дату розрахунку. Сума закриття може змінюватися щодня, тому старий розрахунок не слід зіставляти з новою пропозицією без оновлення. Уточніть також строк зарахування переказу.
Перевірте, чи нова сума справді закриває старий борг і чи не виникає плата за переказ або додаткові послуги. Порівнюйте також наслідки прострочення. Таблиця з двома сценаріями показує різницю краще, ніж одна рекламна ставка.
Залишок
Основна сума чинного боргу.
Нарахування
Проценти та комісії на одну дату.
Сума закриття
Точна сума повного погашення.
Новий строк
Тривалість нового зобов’язання.
Новий платіж
Графік і регулярна сума.
Загалом
Повна сума за новим договором.
Сума чинного боргу може змінюватися щодня.
Три різні механізми
Рефінансування, пролонгація та реструктуризація — у чому різниця
Ці поняття описують різні способи роботи із зобов’язанням. Конкретна доступність та умови залежать від договору й рішення кредитора.
Рефінансування зазвичай означає нове фінансування для заміни попереднього боргу. Пролонгація продовжує строк чинного договору та може мати окрему вартість. Реструктуризація змінює умови наявного зобов’язання за домовленістю сторін, наприклад графік або строк.
Пролонгація не закриває борг, а перенесення платежу може супроводжуватися додатковою платою. Реструктуризація не виникає автоматично: її умови мають бути погоджені. Рефінансування, своєю чергою, створює новий договір із власними витратами.
Не обирайте механізм лише за назвою. Запросіть точний розрахунок платежів, з’ясуйте, чи припиняється нарахування за старим графіком, і отримайте підтвердження змін у належній формі. Усна обіцянка без документа не замінює умови договору.
Рефінансування
Нове фінансування замінює попередній борг.
Пролонгація
Строк чинного договору продовжується.
Реструктуризація
Умови наявного договору змінюються.
Усна обіцянка не змінює договір.
Кілька зобов’язань
Чи можна об’єднати кілька мікрозаймів
Консолідація кількох боргів концептуально можлива, але сторінка не підтверджує, що кожна показана пропозиція має таку функцію.
Складіть перелік усіх договорів: кредитор, сума повного закриття, дата платежу, ставка, комісії та прострочення. Потім визначте загальну суму, необхідну для одночасного погашення. Новий кредит оцінюйте з урахуванням повної вартості, а не тільки меншої кількості платежів.
Навіть один новий платіж замість кількох не завжди означає економію. Зручність графіка потрібно оцінювати разом із загальною сумою, строком і ризиком прострочення. Не включайте до нової суми необов’язкові витрати лише через доступний ліміт.
Якщо доступна сума не закриває всі зобов’язання, об’єднання фактично не відбувається. Частина боргів продовжить діяти, а новий платіж додасться. Не припускайте наявність спеціального продукту, доки кредитор прямо не підтвердив його умови.
Дії без паніки
Що робити, якщо вже є прострочення
Спочатку перевірте фактичний стан чинного договору: суму боргу на поточну дату, нарахування, строки та офіційні способи врегулювання.
Зверніться до поточного кредитора через офіційні контакти й попросіть пояснити доступні варіанти, зокрема реструктуризацію або інший порядок платежів, якщо вони передбачені. Зберігайте листування та підтвердження оплат. Не переказуйте кошти на реквізити з неперевірених повідомлень.
Якщо ви не розумієте склад боргу, попросіть деталізацію: основна сума, проценти, комісії та інші передбачені договором нарахування. Це дає основу для розмови про можливий графік і не дозволяє будувати рішення на приблизній цифрі.
Інший кредитор може відмовити, а нова заявка не зупиняє дію старого договору. Сторінка не обіцяє схвалення користувачам із простроченням. Корисніше спочатку отримати точні цифри й лише потім оцінювати альтернативи.
Повні умови
Як перевірити нову пропозицію перед оформленням
Перевірте кредитора, а потім зіставте продукт із потребою закрити наявний борг. Рекламна ставка не показує повного результату.
Зверніть увагу на суму, строк, номінальну ставку, РРПС, комісії, загальну суму до сплати та графік. Перевірте промоумови, платні додаткові послуги, спосіб погашення й наслідки прострочення. Остаточними є документи кредитора перед договором.
Перевірте юридичну особу, домен і реквізити для погашення. Не сплачуйте посереднику за обіцянку гарантованого рефінансування та не передавайте коди банкінгу. Законна пропозиція все одно потребує уважного читання документів і оцінки платоспроможності.
Відокремте обов’язкові витрати від добровільних сервісів і перевірте, чи можна відмовитися від останніх без зміни кредитних умов. Якщо частина вартості описана незрозуміло, попросіть пояснення до підписання, а не після отримання коштів. Порівняння має охоплювати весь договір. Завжди фіксуйте дату, на яку кредитор надав остаточний розрахунок заборгованості.
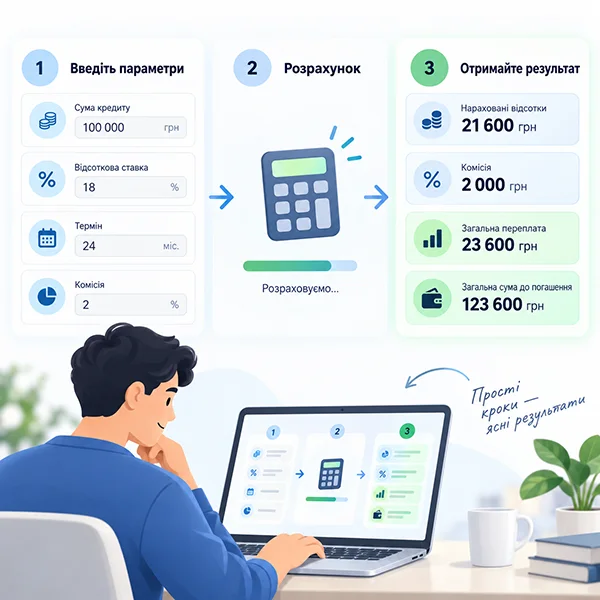
Для зіставлення карток використайте порівняння пропозицій, а для орієнтовного сценарію — кредитний калькулятор. Вводьте фактичні параметри, а не бажаний платіж без урахування строку.
РРПС і ставка
Перевірте обидва показники.
Комісії
Відокремте обов’язкові витрати.
Графік
Зіставте дати з доходами.
Загальна сума
Оцініть весь новий договір.
Картка не підтверджує спеціальну функцію рефінансування.
Історія зобов’язань
Кредитна історія та рефінансування
Наявні кредити або прострочення можуть впливати на оцінювання заявки, але Finarvia не знає і не прогнозує рішення конкретного кредитора.
Не приховуйте запитані відомості та не розраховуйте, що новий кредитор автоматично проігнорує попередні платежі. Навіть можливість розгляду складнішої кредитної історії не означає гарантованої видачі або нижчої вартості.
На сторінці про кредити з поганою кредитною історією пояснено межу між можливістю розгляду та схваленням. Юридичні дані можна звірити в каталозі МФО.
Межі сторінки
Як Finarvia показує пропозиції на цій сторінці
Стандартні картки вище показують поточний активний каталог для порівняння. Це не перелік підтверджених спеціальних продуктів рефінансування.
Finarvia не стверджує, що всі показані кредитори погашають борг іншої МФО, об’єднують кілька позик або схвалюють заявки з простроченням. Такі можливості потрібно підтверджувати в умовах конкретного продукту та безпосередньо у кредитора.
Для загального огляду відкрийте каталог кредитів або матеріал про мікрокредити. Незнайомий сервіс перевіряйте так само уважно, як описано на сторінці нових МФО.
Поширені запитання
Короткі відповіді про заміну боргу, пролонгацію, реструктуризацію та перевірку нового договору.
Що таке рефінансування мікрозайму?
Це заміна чинного зобов’язання іншим фінансуванням. Сенс є лише тоді, коли нові сукупні умови справді керованіші.
Чи можна рефінансувати кілька мікрозаймів?
Концептуально борги можна консолідувати, але доступність такої послуги має прямо підтвердити кредитор.
Чи зменшує рефінансування борг?
Не автоматично. Менший платіж може супроводжуватися довшим строком і більшою загальною сумою.
Чим рефінансування відрізняється від пролонгації?
Рефінансування передбачає інше фінансування, а пролонгація продовжує строк чинного договору.
Чим воно відрізняється від реструктуризації?
Реструктуризація змінює умови наявного зобов’язання, а рефінансування зазвичай замінює його новим.
Чи можна рефінансувати прострочений мікрозайм?
Це залежить від рішення установи. Спершу уточніть фактичний борг та офіційні варіанти у поточного кредитора.
Як зрозуміти, чи новий кредит дешевший?
Порівняйте суму закриття старого боргу з усіма витратами нового договору, включно з РРПС і комісіями.
Що порівнювати крім ставки?
Суму, строк, РРПС, комісії, графік, регулярний платіж, загальну суму та наслідки прострочення.
Чи гарантує сторінка схвалення?
Ні. Finarvia не приймає кредитних рішень, а остаточну оцінку заявки виконує кредитор.
Чи всі картки є спеціальними refinance-продуктами?
Ні. Це активні пропозиції для порівняння; функцію рефінансування потрібно підтверджувати окремо.
Перед оформленням перевіряйте персональні умови та документи фінансової установи.